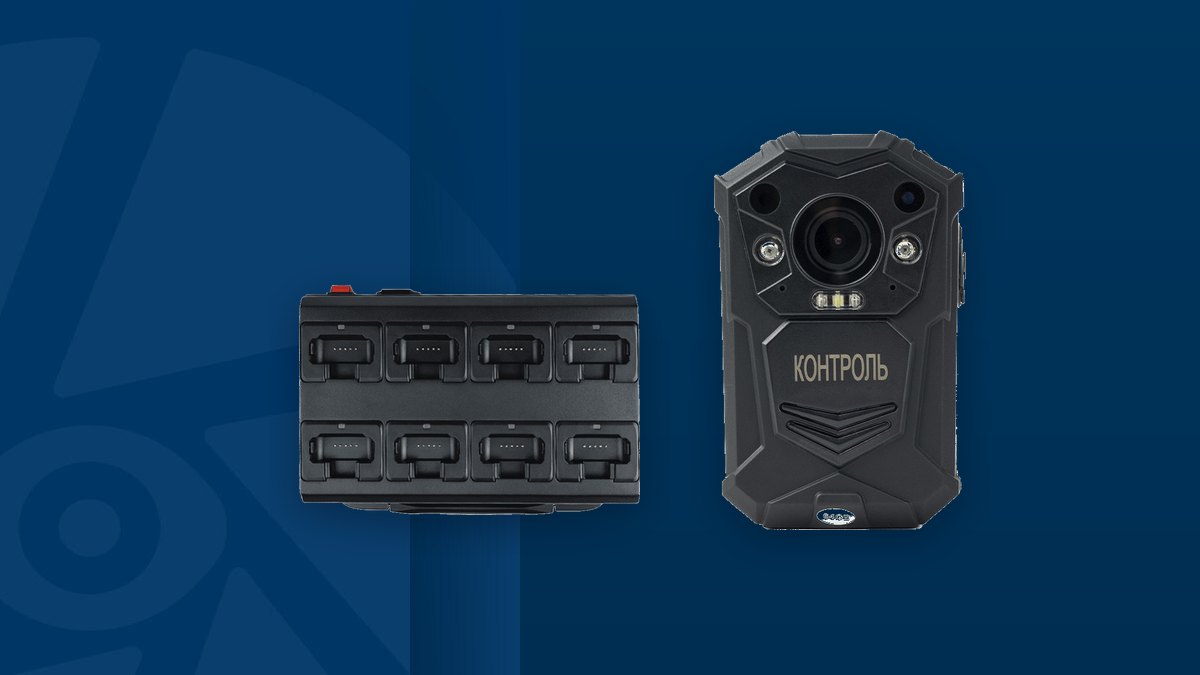
Нагрудному видеорегистратору соответствует код ОКОФ 330.26.70.13 «Видеокамеры цифровые» — тот же, что код ОКПД2 26.70.13.000, под которым камеру обычно закупают. Группировка 330.26.70 входит в третью амортизационную группу: срок полезного использования свыше 3 до 5 лет включительно. В налоговом учёте амортизируют имущество дороже 100 000 рублей (ст. 256 НК РФ), более дешёвое включают в материальные расходы. В бухгалтерском учёте организация сама устанавливает лимит, ниже которого затраты признаются расходами сразу (п. 5 ФСБУ 6/2020).
Когда нагрудные камеры покупают партией, у бухгалтерии появляются вопросы раньше, чем у службы безопасности: под каким кодом ОКОФ поставить камеру на учёт, какой срок полезного использования установить, амортизировать её или списать сразу и что делать со станцией зарядки и креплениями. Ниже — ответы с опорой на классификатор, Налоговый кодекс и федеральный стандарт.
Какой код ОКОФ выбрать
Действующий классификатор основных фондов — ОК 013-2014. Коды в нём построены на основе ОКПД2: к коду продукции добавляется префикс вида основных фондов. Нагрудная камера — это цифровая видеокамера с автономным питанием и встроенной памятью, поэтому путь по классификатору такой:
- 330 — прочие машины и оборудование;
- 330.26.70 — приборы оптические и фотографическое оборудование;
- 330.26.70.13 — видеокамеры цифровые.
Совпадение кода ОКОФ с кодом ОКПД2 из договора поставки упрощает проверку: бухгалтер видит ту же группировку, что и в документах закупки. Как подобрать код ОКПД2 и позицию КТРУ при закупке, разобрано в материале о закупке нагрудных видеорегистраторов.
Если камера входит в состав стационарной системы видеонаблюдения объекта и учитывается вместе с ней как единый комплекс, код подбирают уже для системы. Для носимого устройства, которое выдают сотруднику, логичнее самостоятельный код.
Амортизационная группа и срок полезного использования
Классификация основных средств, утверждённая постановлением Правительства РФ от 01.01.2002 № 1, относит группировку 330.26.70 к третьей амортизационной группе — имущество со сроком полезного использования свыше 3 лет до 5 лет включительно. Конкретный срок внутри этого диапазона налогоплательщик выбирает сам (п. 1 ст. 258 НК РФ).
Если в справочниках вид объекта не находится и возникает сомнение, к какой группе его отнести, Налоговый кодекс разрешает установить срок по техническим условиям или рекомендациям изготовителя (п. 6 ст. 258 НК РФ). Выбор и его обоснование стоит зафиксировать в приказе о вводе в эксплуатацию.
В бухгалтерском учёте срок полезного использования организация определяет самостоятельно, и он не обязан совпадать с налоговым. Гарантийный срок изготовителя — у камер КОНТРОЛЬ это 1 год и продлённая гарантия 3 года — сроком полезного использования не является, но помогает обосновать выбранную цифру.
Налоговый учёт: порог 100 000 рублей
Амортизируемым признаётся имущество со сроком полезного использования больше 12 месяцев и первоначальной стоимостью больше 100 000 рублей (п. 1 ст. 256 НК РФ). Нагрудная камера по отдельности обычно в этот порог не попадает, поэтому её стоимость включают в материальные расходы по мере ввода в эксплуатацию (подп. 3 п. 1 ст. 254 НК РФ). С учётом равномерности признания расходов компания вправе распределить их на несколько отчётных периодов — порядок закрепляют в учётной политике.
Станция зарядки и выгрузки или терминал со встроенным компьютером могут превысить порог. Тогда их амортизируют как самостоятельные объекты.
Бухгалтерский учёт: лимит существенности
ФСБУ 6/2020 «Основные средства» (приказ Минфина России от 17.09.2020 № 204н) разрешает не применять стандарт к активам, стоимость которых ниже лимита, установленного организацией с учётом существенности (п. 5). Затраты на такие активы признаются расходами периода, в котором понесены, а лимит раскрывается в отчётности. Верхней границы для лимита стандарт не устанавливает.
Даже если камеры списаны на расходы сразу, их количественный учёт нужен: камеры выдают по сменам, закрепляют за сотрудниками и возвращают на станцию. Журнал выдачи и закрепление устройства за пользователем в программе выгрузки дают бухгалтерии и службе безопасности одну картину.
Камера, крепления, станция: что учитывать отдельно
- Камера: самостоятельный объект — работает и используется отдельно от остального оборудования.
- Станция зарядки и выгрузки, терминал: самостоятельные объекты со своими функциями, часто с собственным сроком полезного использования.
- Крепления и кабели: без камеры не используются; их включают в стоимость камеры или учитывают отдельно как малоценное имущество — по правилам учётной политики.
Единицу учёта организация определяет сама; главное — применять выбранный подход последовательно ко всей партии.
Чек-лист для бухгалтерии
- Код ОКОФ 330.26.70.13 «Видеокамеры цифровые» согласован с кодом ОКПД2 из договора.
- Срок полезного использования выбран в пределах третьей группы и обоснован в приказе.
- Определено, превышает ли стоимость единицы 100 000 рублей — амортизация или материальные расходы.
- Лимит существенности по ФСБУ 6/2020 закреплён в учётной политике.
- Камеры, станции и терминалы учитываются как отдельные объекты, порядок для креплений определён.
- Количественный учёт выданных камер ведётся вместе с журналом выдачи.
Это общий разбор, а не налоговая консультация: учётную политику по основным средствам стоит согласовать с главным бухгалтером или аудитором. Если камеры закупаются партиями для нескольких подразделений, документы для бухгалтерии удобнее получать сразу по всей поставке — порядок описан на странице оптовых поставок для организаций. Как проверить камеры на своих сменах до закупки партии, разобрано в статье о пилоте и внедрении нагрудных камер.
Частые вопросы
Какой код ОКОФ у нагрудного видеорегистратора?
330.26.70.13 «Видеокамеры цифровые» — он совпадает с кодом ОКПД2 26.70.13.000, под которым камеру обычно закупают.
В какую амортизационную группу входит видеорегистратор?
В третью: срок полезного использования свыше 3 до 5 лет включительно. Конкретный срок внутри группы организация выбирает сама и закрепляет приказом.
Нужно ли амортизировать камеру стоимостью меньше 100 000 рублей?
В налоговом учёте — нет: такое имущество не амортизируемое, его стоимость включают в материальные расходы. В бухгалтерском учёте всё зависит от лимита существенности, закреплённого в учётной политике.
Как учитывать крепления и кабели?
Без камеры они не используются, поэтому их включают в её стоимость или учитывают отдельно как малоценное имущество — по выбранному в учётной политике порядку.
Подготовим документы для бухгалтерии на партию камер
Материал подготовилИванов Николай Васильевич — инженер-разработчик радиоэлектронных устройств, руководитель производства КОНТРОЛЬ-ПВР. Окончил СПбГЭТУ «ЛЭТИ», факультет радиотехники и телекоммуникаций.